เพิ่งเริ่มทำงานได้ไม่นาน เงินเดือนเริ่มเข้าบัญชีสม่ำเสมอ แล้วก็ถึงเวลาที่หลายคนเริ่มคิดเรื่องบัตรเครดิตใบแรก แต่พอเปิดเว็บธนาคารดูก็เจอบัตรเป็นสิบแบบ ชื่อคล้ายกันไปหมด แล้วก็ยังไม่รู้ว่าใบไหนตอบโจทย์เรากันแน่
จริงๆ แล้วคำถามที่ต้องตอบก่อนไม่ใช่ “บัตรไหนดีที่สุด” เพราะไม่มีบัตรไหนดีที่สุดสำหรับทุกคน คำถามที่ต้องตอบคือ เราใช้จ่ายแบบไหนเป็นประจำ แล้วเราสมัครบัตรแบบไหนได้จริงตามรายได้ที่มี
ใช้จ่ายแบบไหน ควรเลือกบัตรแบบนั้น
บัตรเครดิตใบแรกส่วนใหญ่ในตลาดตอนนี้แบ่งได้เป็นสองกลุ่มหลักๆ
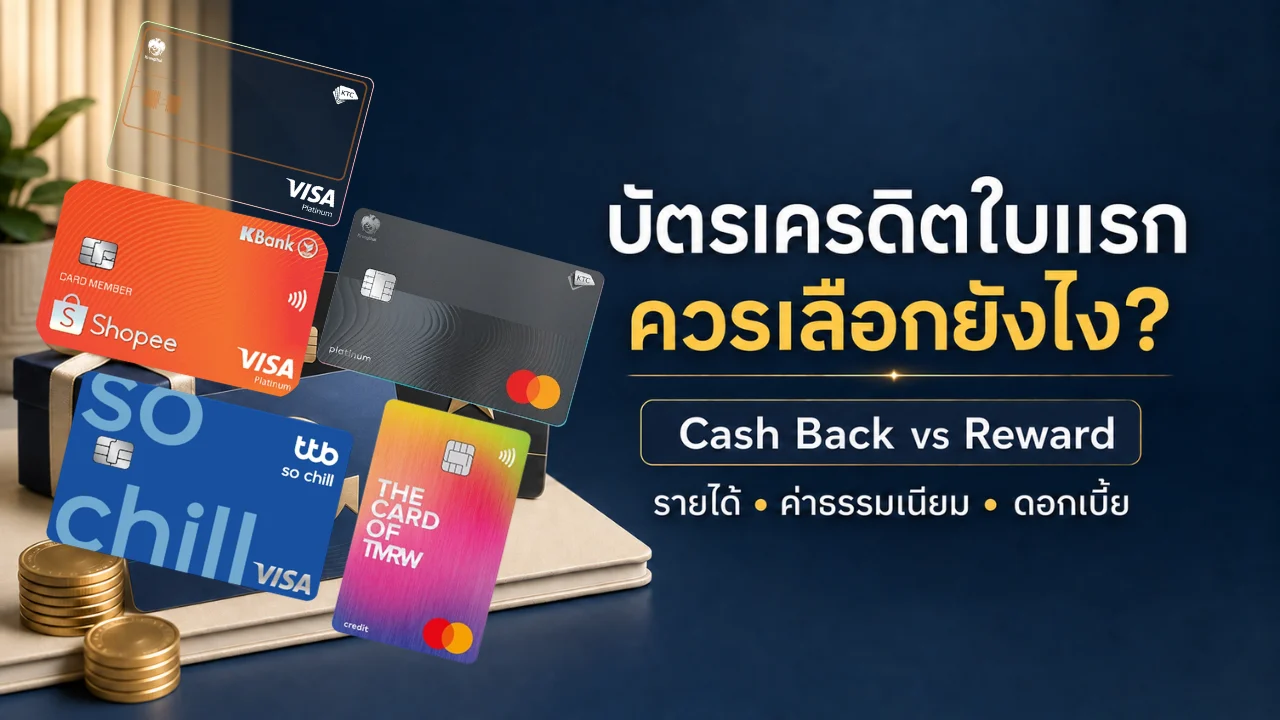
- บัตรเงินคืน หรือ Cash Back เหมาะกับคนที่อยากลดค่าใช้จ่ายประจำวันตรงๆ เช่น ค่าน้ำมัน ค่าซูเปอร์มาร์เก็ต หรือค่าใช้จ่ายออนไลน์ ทุกครั้งที่รูดบัตรจะได้เงินคืนกลับมาเป็นเปอร์เซ็นต์ทันที ตัวอย่างในกลุ่มนี้ที่คนเริ่มทำงานสมัครกันเยอะคือ ttb So Smart ที่ให้เงินคืน 1% ทุกยอดใช้จ่ายโดยไม่มีเงื่อนไขซับซ้อน
- บัตรสะสมแต้ม หรือ Reward เหมาะกับสายช้อปปิ้ง กิน เที่ยว ที่อยากเก็บแต้มไปแลกส่วนลดหรือของรางวัล บัตรกลุ่มนี้มักให้แต้มพิเศษเฉพาะบางหมวด เช่น ห้างสรรพสินค้าหรือร้านอาหาร แต่ถ้าใช้จ่ายนอกหมวดที่กำหนดก็อาจไม่ได้แต้มเพิ่มเลย จุดนี้ต้องเช็กเงื่อนไขให้ดีก่อนสมัคร บางคนอาจไม่ได้ใช้จ่ายหนักหมวดไหนเป็นพิเศษ แต่อยากได้สิทธิ์ผ่อนสินค้า 0 เปอร์เซ็นต์เวลาซื้อของชิ้นใหญ่ ถ้าเป็นแบบนี้บัตรอย่าง Krungsri First Choice ที่ผ่อนได้กับร้านค้าพันธมิตรกว่า 20,000 ร้านทั่วประเทศ ก็เป็นอีกทางเลือกที่ตอบโจทย์คนละแบบ
รายได้เท่าไหร่ สมัครบัตรแบบไหนได้จริง
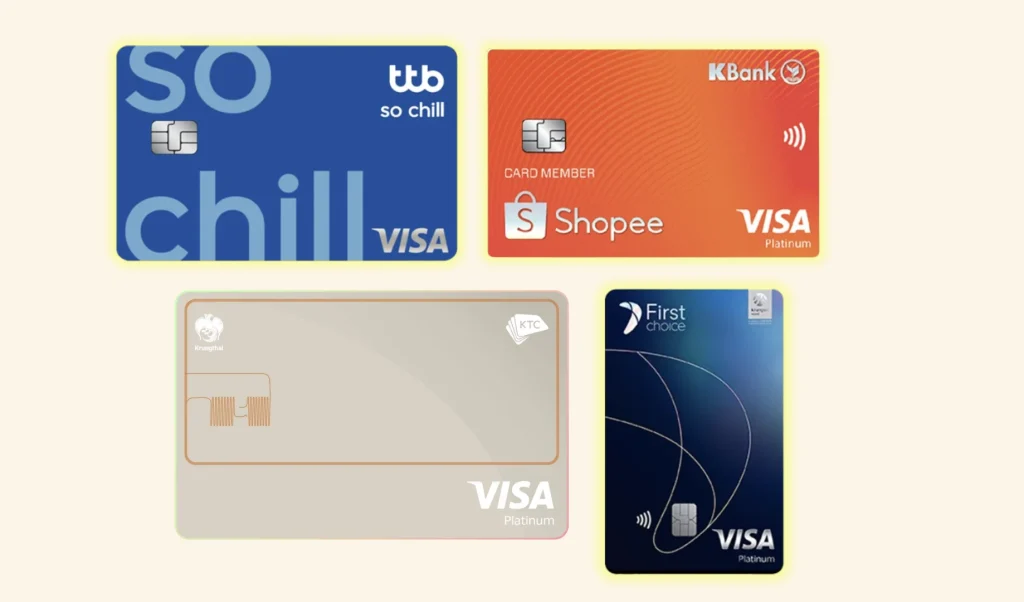
ขอบคุณรูปภาพบัตรเครดิตจากเว็บไซต์ของธนาคาร
นี่คือจุดที่หลายคนมองข้าม เพราะดูจากสิทธิประโยชน์อย่างเดียวโดยไม่เช็กเงื่อนไขรายได้ก่อน ทำให้เสียเวลาสมัครแล้วไม่ผ่าน
บัตรเครดิตใบแรกส่วนใหญ่ในตลาดตอนนี้กำหนดรายได้ขั้นต่ำอยู่ที่ 15,000 บาทต่อเดือน เช่น ttb So Chill, KBank Shopee Credit Card หรือ KTC Digital Platinum Visa ซึ่งกลุ่มนี้เหมาะกับเด็กจบใหม่ที่เพิ่งเริ่มทำงานประจำ
ถ้ารายได้ยังไม่ถึง 15,000 บาท ก็ยังมีทางเลือก เช่น Krungsri First Choice ที่กำหนดรายได้ขั้นต่ำไว้ต่ำกว่ากลุ่มอื่นที่ 12,000 บาทต่อเดือน เหมาะกับคนที่เพิ่งเริ่มทำงานหรือรายได้ยังไม่สูงมาก
ส่วนใครที่รายได้เกิน 30,000 บาทต่อเดือนแล้ว จะเริ่มมีตัวเลือกบัตรระดับ Gold หรือ Signature ที่ให้สิทธิประโยชน์ด้านการเดินทางและไลฟ์สไตล์มากขึ้น แต่สำหรับคนที่เพิ่งสมัครบัตรใบแรก ไม่จำเป็นต้องรีบไปถึงระดับนั้น เพราะบัตรระดับเริ่มต้นก็ให้สิทธิ์พื้นฐานที่จำเป็นครบอยู่แล้ว
ค่าธรรมเนียมและดอกเบี้ย จุดที่ห้ามมองข้าม
บัตรใบแรกที่ดีไม่จำเป็นต้องมีสิทธิพิเศษเยอะที่สุด แต่ควรเป็นบัตรที่ไม่สร้างภาระเพิ่มโดยไม่จำเป็น
บัตรส่วนใหญ่ที่เจาะกลุ่มคนเริ่มทำงานตอนนี้ ไม่คิดค่าธรรมเนียมแรกเข้าและค่าธรรมเนียมรายปี อย่าง ttb So Chill, ttb So Smart หรือ KBank Shopee Credit Card ก็ฟรีทั้งสองส่วนนี้ ส่วนบางใบอย่าง Krungsri First Choice จะฟรีค่าธรรมเนียมรายปีในปีแรก แล้วปีถัดไปฟรีต่อถ้ามียอดใช้จ่ายตามเงื่อนไขที่กำหนด
อัตราดอกเบี้ยของบัตรเครดิตในไทยตอนนี้อยู่ที่ราว 16 เปอร์เซ็นต์ต่อปีเป็นมาตรฐานส่วนใหญ่ ยกเว้นบางใบที่เน้นผ่อนชำระสินค้าโดยเฉพาะอาจสูงกว่านั้น เช่น Krungsri First Choice ที่อยู่ที่ 25 เปอร์เซ็นต์ต่อปี จุดนี้สำคัญมากถ้าคิดจะใช้บัตรแบบผ่อนหรือมีโอกาสจ่ายไม่เต็มจำนวนในบางเดือน เพราะดอกเบี้ยที่ต่างกันสิบเปอร์เซ็นต์ ส่งผลต่อภาระจริงมากกว่าที่คิด
วงเงินบัตรใบแรกจะได้เท่าไหร่
ธนาคารแห่งประเทศไทยกำหนดเพดานวงเงินบัตรเครดิตไว้ตั้งแต่ 1.5 เท่าถึง 5 เท่าของรายได้ต่อเดือน ขึ้นอยู่กับฐานเงินเดือนของผู้สมัคร แต่สำหรับคนที่สมัครบัตรใบแรกและยังไม่มีประวัติเครดิตมาก่อน ธนาคารมักให้วงเงินเริ่มต้นที่อัตราต่ำสุดคือราว 1.5 เท่าของเงินเดือนก่อน เพื่อดูพฤติกรรมการใช้จ่ายและการชำระเงินของเราก่อนพิจารณาขยายวงเงินในอนาคต
ถ้าอยากขอวงเงินเพิ่ม โดยทั่วไปต้องถือบัตรมาแล้วอย่างน้อย 6 เดือน และมีประวัติชำระเต็มจำนวนตรงเวลาต่อเนื่อง ธนาคารถึงจะพิจารณาให้
เลือกยังไงให้ไม่พลาด
ถ้าสรุปสั้นๆ สำหรับคนที่กำลังจะสมัครบัตรใบแรก ให้เริ่มจากถามตัวเองสามข้อ ใช้จ่ายหมวดไหนเป็นประจำที่สุด รายได้ปัจจุบันสมัครบัตรระดับไหนได้จริง แล้วก็เช็กค่าธรรมเนียมกับดอกเบี้ยของบัตรที่สนใจให้ครบก่อนกดสมัคร
บัตรที่ “ดีที่สุด” ในตลาดไม่ได้มีอยู่จริง มีแต่บัตรที่เหมาะกับพฤติกรรมการใช้จ่ายของแต่ละคน และสิ่งที่สำคัญกว่าตัวบัตรคือวินัยในการใช้และจ่ายคืนให้ตรงเวลา เพราะประวัติการชำระเงินที่ดีตั้งแต่บัตรใบแรก จะเป็นฐานที่ทำให้สมัครสินเชื่อหรือบัตรระดับสูงขึ้นในอนาคตได้ง่ายขึ้นด้วย
บทความนี้ให้ข้อมูลเพื่อประกอบการตัดสินใจเท่านั้น ไม่ใช่คำแนะนำทางการเงินเฉพาะบุคคล ก่อนสมัครแนะนำเช็กเงื่อนไขล่าสุดจากเว็บไซต์ธนาคารโดยตรงอีกครั้ง เพราะโปรโมชันและอัตราดอกเบี้ยอาจเปลี่ยนแปลงได้ตลอดเวลา
ที่มา: mybest.com (ข้อมูล ณ วันที่ 26 กุมภาพันธ์ 2026), เว็บไซต์ทางการของ ttb, Krungsri First Choice และ KBank (ข้อมูล ณ วันที่ 3 สิงหาคม 2026)
หากสนใจอ่านรายละเอียดข้อมูลเพิ่มเติมของแต่ละบัตรสามารถคลิกด้านล่างได้เลย
KTC: Link
TTB: Link
Krungsri First Choice: Link
Kbank: Link