บัตรเครดิต
เทียบสิทธิประโยชน์ ค่าธรรมเนียม และคุณสมบัติผู้สมัคร จากบัตร 154 ใบ 16 ผู้ออกบัตร
ⓘ ข้อมูลบัตรมาจากเงื่อนไขที่ธนาคารประกาศ ตรวจเงื่อนไขล่าสุดกับธนาคารก่อนสมัคร
หาบัตรตามจุดประสงค์
เริ่มจากรายได้และเงินเก็บของคุณ
ค้นหาจากจุดเด่นยอดนิยม
เลือกสิ่งที่ต้องการ อันดับบัตรด้านล่างจะกรองให้ทันทีอันดับบัตรเครดิต
เงื่อนไขเพิ่มเติม
วิเคราะห์ว่าบัตรไหนคุ้มที่สุดกับการใช้จ่ายของคุณ
กรอกยอดใช้จ่ายต่อเดือนแต่ละหมวด แล้วดูว่าแต่ละบัตรให้เงินคืน คะแนน หรือไมล์เท่าไรต่อปีตอนนี้มีบัตรให้เปรียบเทียบ 21 ใบ เราจะเพิ่มจำนวนบัตรหลังจากได้ข้อมูลที่ครบถ้วนและถูกต้องจากธนาคาร
ค่าประมาณจากเงื่อนไขที่ประกาศบนเว็บไซต์ธนาคาร ณ วันที่ที่ระบุในแต่ละบัตร คิดมูลค่าคะแนนตามอัตราแลกที่ธนาคารประกาศ ไม่รวมโบนัสเฉพาะร้าน โปรสมัครใหม่ และยอดขั้นต่ำต่อสลิป โปรที่หมดเขตจะไม่ถูกนับหลังวันหมดเขต ค่าธรรมเนียมคิดของปีที่ 2 หลังหักเงื่อนไขยกเว้นแล้ว ตรวจเงื่อนไขล่าสุดกับธนาคารก่อนสมัคร
บัตรไหนคุ้มกับการใช้จ่ายของคุณ
กรอกยอดใช้จ่ายต่อเดือน แล้วกดปุ่มด้านล่าง แท็กกี้กำลังเทียบบัตรให้
ค้นหาบัตรเครดิต
บัตรที่ผู้ใช้ชอบ ตามการใช้งาน
คัดจากรีวิวและเสียงผู้ใช้ · เงื่อนไขเปลี่ยนได้ ตรวจกับธนาคารก่อนสมัคร💳บัตรเริ่มต้น & เงินคืนสมัครง่าย ค่าธรรมเนียมต่ำ ได้คืนทุกการใช้จ่าย
-
1
 ttb so smartttb
ผู้ใช้ชอบเงินคืนเข้าใจง่าย ไม่มีค่ารายปี มีผู้ใช้ระบุตรง ๆ ว่าเป็นหนึ่งในบัตรที่ชอบ
ต้องดูมีบางหมวดที่ไม่ได้รับเงินคืน
ที่มา: เสียงผู้ใช้ -
2
 UOB ONEUOB
ผู้ใช้ชอบเหมาะกับรายจ่ายประจำ เช่น รถไฟฟ้า Grab ร้านสะดวกซื้อ และกาแฟ
ต้องดูดูเพดานเงินคืน ช่องทางจ่าย และค่ารายปี
ที่มา: รีวิวใช้งาน -
3
 Krungsri NOW PlatinumKrungsri
ผู้ใช้ชอบคนช้อปออนไลน์เห็นประโยชน์เป็นเงินคืน มีผู้ใช้เล่าว่าได้เงินคืนจริงจาก Shopee
ต้องดูเงินคืน 5% คิดทุกยอดครบ ฿500 ต่อสลิป สูงสุด ฿300 ต่อเดือน
ที่มา: ประสบการณ์ผู้ใช้
🛍️ช้อป / ไลฟ์สไตล์ช้อปออนไลน์ ร้านอาหาร และห้างที่ใช้ประจำ
-
1
 KTC VISA PlatinumKTC
ผู้ใช้ชอบไม่มีค่ารายปี ชอบโปรกินช้อป และคะแนนไม่หมดอายุ
ต้องดูความคุ้มขึ้นกับการใช้โปรและการแลกคะแนน
ที่มา: รีวิวผู้ใช้ -
2
 UOB PreferredUOB
ผู้ใช้ชอบคนล่าโปรใช้ซ้อนส่วนลดร้านอาหารและช้อปออนไลน์ได้จริง
ต้องดูเงินคืน 15% จำกัด ฿30 ต่อร้านต่อเดือน ตามเงื่อนไขปัจจุบัน
ที่มา: ตัวอย่างใช้งาน -
3
 KBank–ShopeeKBank
ผู้ใช้ชอบผู้ใช้ชอบสิทธิ์และความสะดวกสำหรับการซื้อ Shopee เป็นประจำ
ต้องดูต้องแยกเงื่อนไข K Point, Shopee Coins และโค้ดส่วนลด
ที่มา: รีวิวผู้ใช้
✈️เดินทาง / พรีเมียมสะสมไมล์ ห้องรับรอง และประกันเดินทาง
-
1
KrungsriKrungsri JCB PlatinumKrungsri
ผู้ใช้ชอบเหมาะกับคนชอบญี่ปุ่น ทั้งโปรร้านค้าและการเดินทาง แต่บางคนไม่ได้หยิบใช้บ่อย
ต้องดูเพิ่งปรับผลิตภัณฑ์ ตรวจสิทธิ์ใหม่ และแยกจากรุ่น Ultimate
ที่มา: รีวิวหลายบัตร -
2
 ttb absolutettb
ผู้ใช้ชอบรีวิวเปรียบเทียบให้น้ำหนักกับค่าธรรมเนียมรูดต่างประเทศและเลานจ์
ต้องดูเลานจ์มีเงื่อนไขใหม่ แยกตามปีที่อนุมัติบัตรและสถานะลูกค้า
ที่มา: รีวิวเปรียบเทียบ -
3
 UOB PremierUOB
ผู้ใช้ชอบมีรีวิวชื่นชมสิทธิ์สนามบิน โดยเฉพาะ Miracle Lounge
ต้องดูผู้สมัครใหม่ตั้งแต่ 1 ส.ค. 2569 ยังไม่ได้เลานจ์ทันที ต้องทำยอดตามเกณฑ์เพื่อรับสิทธิ์ปีถัดไป
ที่มา: รีวิวใช้สิทธิ์
ปัดซ้าย-ขวาเพื่อดูกลุ่มอื่น
ระดับลูกค้าเวลท์ของแต่ละธนาคาร: ฝากเท่าไรได้ระดับไหน
ยอดเงินฝากรวมเงินลงทุนกับสถาบันนั้น · ข้อมูล ณ 3 พ.ย. 2569เลือกยอดหรือกรอกเงินฝากในช่องด้านบน แผนภาพจะไฮไลต์ระดับที่คุณได้ในแต่ละธนาคาร
 กสิกรไทย
- The Premier2–10 ล้าน
- THE WISDOM10–30 ล้าน
- WISDOM INFINITE30–50 ล้าน
- Private Banking50 ล้านขึ้นไป
 กรุงศรี
- Prime1–5 ล้าน
- Exclusive10 ล้านขึ้นไป
 เกียรตินาคินภัทร
- Dime!ไม่เกิน 2 ล้าน · แอปลงทุนของ KKP
- Edge2–30 ล้าน
- Private Wealth30 ล้านขึ้นไป
 ไทยพาณิชย์
- Prime2–10 ล้าน
- First10–50 ล้าน
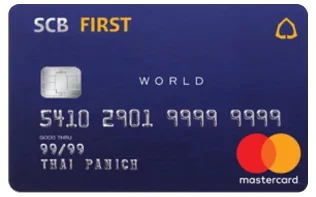
- Private Banking50 ล้านขึ้นไป · SCB Julius Bär สำหรับ 100 ล้านขึ้นไป
 ทีทีบี
- Reserve Signature5–30 ล้าน
- Reserve Infinite30 ล้านขึ้นไป
 กรุงเทพ
- Bualuang Exclusive3 ล้านขึ้นไป
 ซีไอเอ็มบี ไทย
- Preferred3–10 ล้าน
- Preferred Elite10–30 ล้าน
- Private Wealth30 ล้านขึ้นไป
 ยูโอบี
- Wealth Banking2–10 ล้าน
- Privilege Banking10–50 ล้าน
- Privilege Reserve50 ล้านขึ้นไป
 ซิตี้แบงก์
- Citi Priority1–5 ล้าน
- Citigold5–10 ล้าน
- Citigold Preferred10–50 ล้าน
- Citigold Elite50 ล้านขึ้นไป
 กรุงไทย
- Precious2–10 ล้าน
- Precious Plus10–50 ล้าน
- Precious Plus Infinite50 ล้านขึ้นไป
 ฟินโนมีนา
- Exclusive0.5–2 ล้าน
- Private Wealth2–10 ล้าน
- Private Banking10 ล้านขึ้นไป
 เอชเอสบีซี
- Premier5–30 ล้าน · ช่วงโดยประมาณ
- Jade30 ล้านขึ้นไป · ช่วงโดยประมาณ
 ทิสโก้
- Platinum Wealth5–20 ล้าน
- Private Wealth20 ล้านขึ้นไป
ระดับเริ่มต้นระดับกลางระดับสูงสุด (มงกุฎ)ระดับที่ยอดของคุณถึง
ที่มา: PriceTag TH · ช่วงยอดเป็นค่าประมาณ ตรวจเงื่อนไขล่าสุดกับธนาคารก่อนสมัคร
อ่านก่อนสมัคร
บทความทั้งหมด เจอรายการรูดที่ไม่ได้ทำ ต้องทำอะไรก่อน?เจอรายการรูดบัตรเครดิตที่ไม่ได้ทำ ต้องทำอะไรก่อน ระงับบัตร แจ้งผู้ออกบัตร เก็บหลักฐานอะไร และ 4 คำถามที่ต้องได…
 จ่ายขั้นต่ำกับจ่ายเพิ่มทุกเดือน ดอกเบี้ยต่างกันเท่าไร?จ่ายขั้นต่ำกับจ่ายเพิ่มทุกเดือน ดอกเบี้ยบัตรเครดิตต่างกันเท่าไร เทียบหนี้ 50,000 บาทสามวิธีจ่าย พร้อมขั้นตอนที…
 เงินคืน คะแนน หรือไมล์ แบบไหนคุ้มกับยอดที่คุณจ่าย?เงินคืน คะแนน หรือไมล์ แบบไหนคุ้ม แปลงผลตอบแทนเป็นเงินบาท ด้วยตัวอย่าง 30,000 คะแนน KTC ใช้ลดค่าใช้จ่ายหรือโอน…
 รูดบัตรต่างประเทศ เลือกจ่ายเป็นบาทหรือสกุลท้องถิ่น?รูดบัตรเครดิตต่างประเทศ เลือกจ่ายเป็นเงินบาทหรือสกุลท้องถิ่นถูกกว่า รู้จัก DCC พร้อมตัวอย่างคำนวณจากยอดซื้อ 10…
Classic, Gold, Platinum ต่างกันตรงไหน
ต่างกันที่รายได้ขั้นต่ำกับวงเงินเป็นหลัก ส่วนสิทธิประโยชน์ขึ้นกับรุ่นบัตรมากกว่าระดับ บัตร Platinum ฟรีค่าธรรมเนียมบางใบให้เงินคืนดีกว่า Signature ที่เสียค่าธรรมเนียม ถ้าไม่ได้ใช้ห้องรับรองหรือไมล์ ไม่จำเป็นต้องรีบขึ้นระดับ
จ่ายแค่ขั้นต่ำ กับดอกเบี้ย 16%
ถ้าจ่ายแค่ยอดขั้นต่ำ ส่วนที่เหลือคิดดอกเบี้ยสูงสุด 16% ต่อปีนับจากวันที่รูดบัตร เงินคืน 1–5% จะไม่คุ้มทันที วิธีที่ปลอดภัยคือตั้งหักบัญชีเต็มจำนวนอัตโนมัติ
วงเงินบัตรเครดิตได้เท่าไร
ธนาคารแห่งประเทศไทยกำหนดวงเงินรวมทุกบัตรตามรายได้ต่อเดือน รายได้ต่ำกว่า ฿30,000 ไม่เกิน 1.5 เท่า, ฿30,000–50,000 ไม่เกิน 3 เท่า และตั้งแต่ ฿50,000 ขึ้นไปไม่เกิน 5 เท่า
ความรู้พื้นฐานบัตรเครดิตสำหรับมือใหม่
อ่านก่อนสมัครใบแรก หรือใบต่อไป
ความรู้พื้นฐานเรื่องบัตรเครดิตที่ควรรู้
สรุปจากเงื่อนไขที่ธนาคารประกาศและเกณฑ์ของธนาคารแห่งประเทศไทย ปรับปรุง พ.ย. 2569
บัตร Classic, Gold, Platinum ต่างกันอย่างไร
บัตรเครดิตแบ่งระดับจาก Classic ไป Gold, Platinum, Signature (Mastercard เรียก World) และ Infinite (World Elite) ยิ่งระดับสูง รายได้ขั้นต่ำและวงเงินยิ่งสูง สิทธิ์อย่างห้องรับรองสนามบิน ประกันเดินทาง และ Concierge ก็มากขึ้น แต่ค่าธรรมเนียมรายปีมักสูงขึ้นตาม
ในไทย บัตร Platinum หลายใบสมัครได้ตั้งแต่รายได้ ฿15,000 และไม่มีค่าธรรมเนียม ระดับบัตรจึงไม่ได้บอกความคุ้มเสมอไป ดูสิทธิ์ในหมวดที่ใช้จริงก่อน แล้วค่อยดูสิทธิ์อื่น
เครือข่ายบัตร Visa, Mastercard, JCB และอื่น ๆ
Visa และ Mastercard รับได้แทบทุกร้านทั้งในไทยและต่างประเทศ JCB นิยมในญี่ปุ่นและมักมีส่วนลดร้านค้าญี่ปุ่น American Express เด่นเรื่องท่องเที่ยวและร้านอาหาร แต่ร้านที่รับน้อยกว่า UnionPay สะดวกเมื่อไปจีน
เครือข่ายไม่ได้เป็นคนกำหนดเงินคืนหรือคะแนน ธนาคารผู้ออกบัตรเป็นคนกำหนด บัตรรุ่นเดียวกันที่ต่างเครือข่ายจึงมักได้สิทธิ์ใกล้เคียงกัน
สิทธิประโยชน์เสริมของบัตร
สิทธิ์ที่พบบ่อยคือ ประกันอุบัติเหตุการเดินทางเมื่อซื้อตั๋วด้วยบัตร (บางใบคุ้มครองอัตโนมัติ) ห้องรับรองสนามบิน ผ่อน 0% กับร้านที่ร่วมรายการ และส่วนลดร้านอาหารหรือโรงภาพยนตร์
ก่อนนับเป็นความคุ้ม อ่านเงื่อนไขว่าต้องลงทะเบียน ใช้จ่ายขั้นต่ำ หรือจำกัดจำนวนครั้งต่อปีหรือไม่
วิธีชำระค่าบัตร: เต็มจำนวน ขั้นต่ำ และผ่อน
จ่ายเต็มจำนวนภายในวันครบกำหนดจะไม่เสียดอกเบี้ย และได้ช่วงปลอดดอกเบี้ยราว 45–55 วันนับจากวันที่ใช้จ่าย
ถ้าจ่ายแค่ยอดขั้นต่ำ ยอดที่เหลือคิดดอกเบี้ยสูงสุด 16% ต่อปี นับจากวันที่บันทึกรายการ ซึ่งมากกว่าเงินคืนที่ได้หลายเท่า ส่วนผ่อน 0% แบ่งจ่ายเท่า ๆ กันทุกเดือนตามเงื่อนไขของร้านค้า ตั้งหักบัญชีเต็มจำนวนอัตโนมัติจะปลอดภัยที่สุด
วงเงินบัตรเครดิตได้เท่าไร
ธนาคารแห่งประเทศไทยกำหนดวงเงินรวมทุกบัตรตามรายได้ต่อเดือน รายได้ต่ำกว่า ฿30,000 ไม่เกิน 1.5 เท่า, ฿30,000–50,000 ไม่เกิน 3 เท่า และตั้งแต่ ฿50,000 ขึ้นไปไม่เกิน 5 เท่า
สมัครและอนุมัติบัตรอย่างไร
เกณฑ์รายได้ขั้นต่ำคือ ฿15,000 ต่อเดือน บางธนาคารให้ใช้เงินฝากค้ำประกันแทนรายได้ได้ เอกสารที่ใช้คือบัตรประชาชน สลิปเงินเดือนหรือหนังสือรับรองเงินเดือน และรายการเดินบัญชีย้อนหลัง 3–6 เดือน
ธนาคารจะดูประวัติจากเครดิตบูโรด้วย การอนุมัติใช้เวลาตั้งแต่ไม่กี่วันจนถึงราว 3 สัปดาห์ สมัครหลายใบพร้อมกันอาจทำให้ถูกพิจารณายากขึ้น
กดเงินสดจากบัตรเครดิต
การกดเงินสดจากบัตรเครดิตมักมีค่าธรรมเนียมราว 3% ของยอดที่กด และคิดดอกเบี้ยตั้งแต่วันที่กดทันที ไม่มีช่วงปลอดดอกเบี้ย ใช้เมื่อจำเป็นจริงเท่านั้น
ใช้บัตรเครดิตต่างประเทศ
ธนาคารไทยส่วนใหญ่คิดค่าธรรมเนียมแปลงสกุลเงินราว 2.5% ของยอดที่ใช้ (รวมส่วนของเครือข่ายบัตรแล้ว) บัตรที่คิดต่ำกว่านี้ หรือให้เงินคืนเพิ่มเมื่อใช้ต่างประเทศ จะคุ้มกว่าสำหรับคนเดินทางบ่อย
ถ้าเครื่องรูดถามว่าจะจ่ายเป็นเงินบาทหรือสกุลเงินท้องถิ่น ให้เลือกสกุลเงินท้องถิ่นเสมอ เพราะการจ่ายเป็นบาท (DCC) มักได้เรทแย่กว่า Visa และ Mastercard รับได้แทบทุกที่ JCB เหมาะกับญี่ปุ่น และตรวจว่าเปิดใช้งานต่างประเทศในแอปธนาคารแล้วก่อนเดินทาง

